Los Cosmen y Asterion formalizan la opa sobre Mobico para recuperar el control de Alsa
46 peniques por acción en efectivo, 308 millones de libras por el capital y 2.323 millones de valor de empresa; el consejo la apoya y el cierre se prevé en 2027
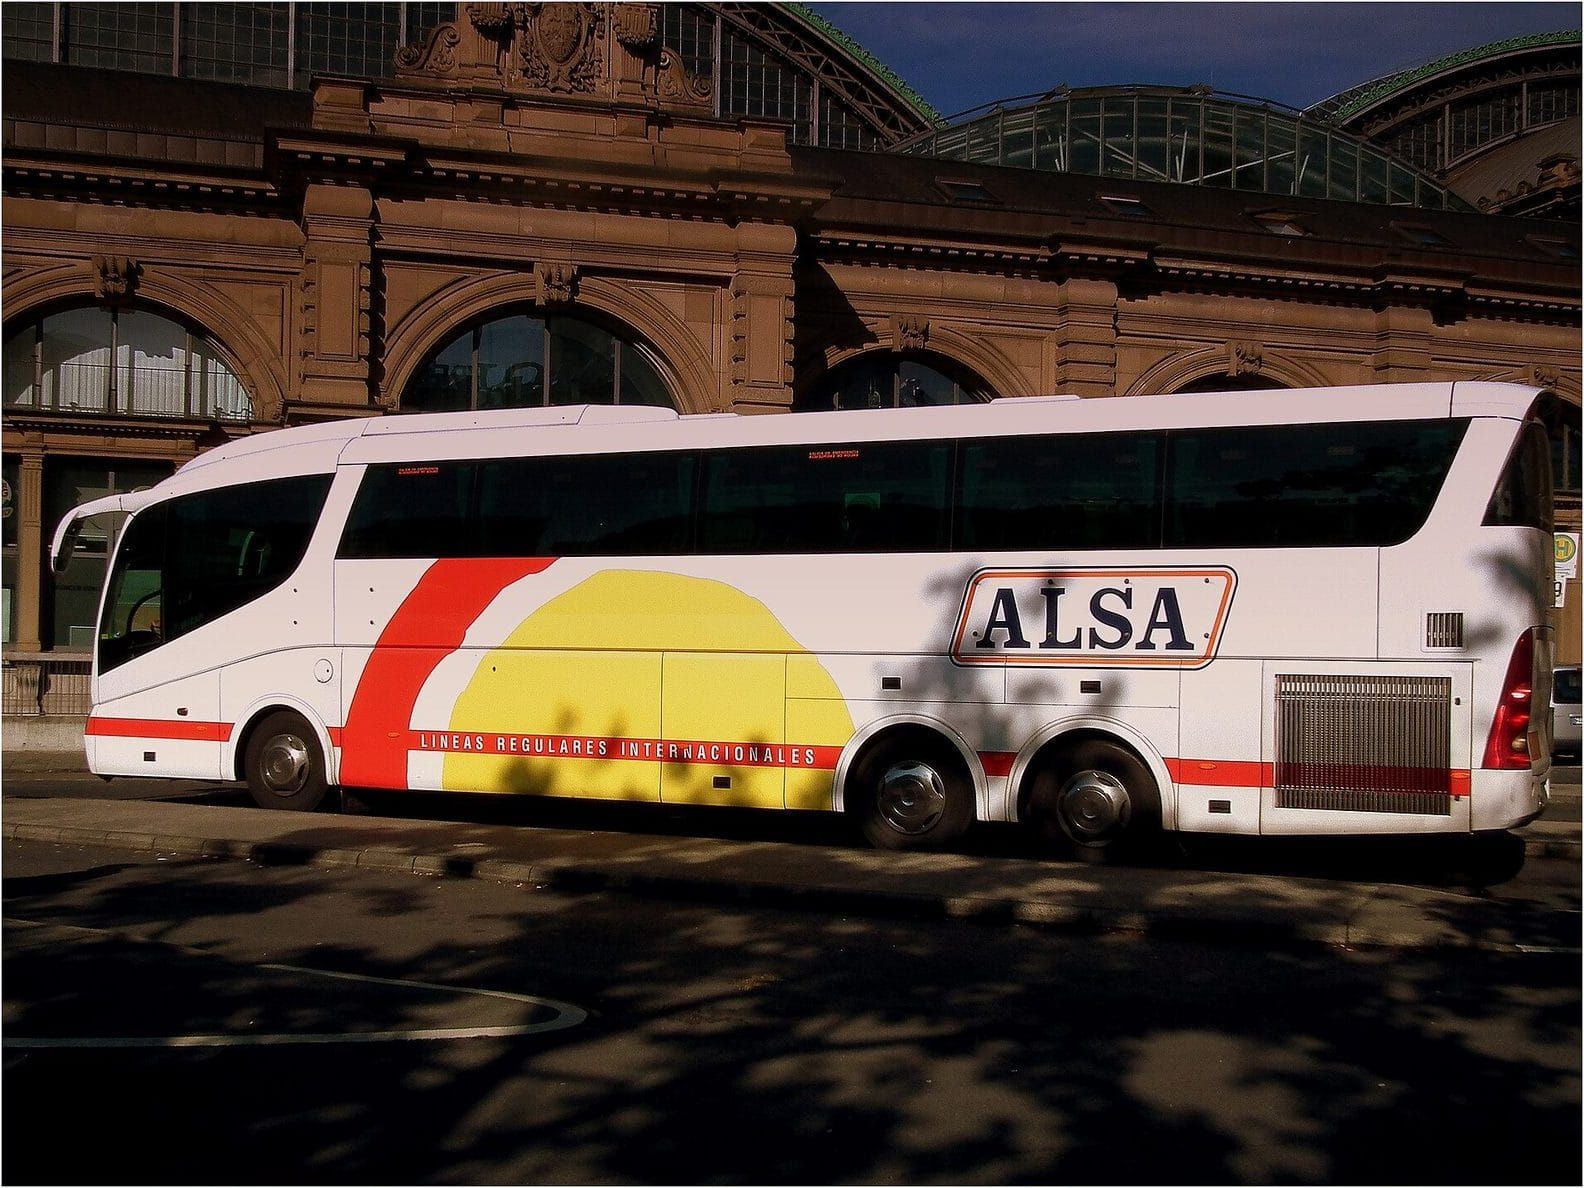
El 30 de octubre, Leita Mobility, filial de Autobuses de León S.L., anunció una oferta en efectivo recomendada por el 100 % de Mobico Group, matriz británica de Alsa y antigua National Express. La oferente está participada al 50,1 % por CMC Group, holding de la familia Cosmen, y al 49,9 % por Asterion Infra Fund III.
Leita Mobility Limited, filial de Autobuses de León, S.L. (AdL), anunció el 30 de octubre de 2026 en Londres una oferta en efectivo recomendada de 46 peniques por acción por el 100 % de Mobico Group PLC, la antigua National Express y matriz de Alsa. La oferta valora el capital totalmente diluido en unos 308 millones de libras y la empresa en unos 2.323 millones, con la deuda. AdL pertenece al 50,1 % a CMC Group, el family office de los Cosmen, y al 49,9 % al fondo Asterion Industrial Infra Fund III. Los consejeros independientes de Mobico recomiendan aceptar y el cierre se prevé en el primer semestre de 2027.
Los hechos
El anuncio se hizo conforme a la Rule 2.7 del Código británico de opas y se instrumenta como scheme of arrangement de la Parte 26 de la Companies Act 2006. El precio supone una prima del 55,1 % sobre los 29,7 peniques del cierre del 20 de octubre, último día antes de que arrancara el periodo de oferta, y del 93,3 % sobre los 23,8 peniques del 3 de agosto, víspera de la primera propuesta de AdL al consejo. Equivale a 11,7 veces el EBIT ajustado de 198 millones de libras de 2025. Mobico tiene 614,1 millones de acciones emitidas y 670,0 millones en capital diluido.
Los apoyos. CMC posee cerca del 26 % de Mobico a través de European Express Enterprises (23,0 %) y Northern Express Enterprises (3,0 %). Esas acciones y las de Jorge Cosmen y otros accionistas vinculados a CMC —160,7 millones de títulos, el 26,2 %— votarán a favor en la junta general, pero no en la court meeting que aprueba el scheme, porque la ley británica aparta a los concertados con el oferente. Los consejeros independientes han comprometido el 0,2 %. En total hay irrevocables sobre el 26,4 % del capital.
El dinero. El precio se paga con caja de AdL y con un contrato de financiación puente. Santander, asesor financiero único de AdL, certifica que los fondos existen. Banco Santander (Londres), CaixaBank y MUFG han comprometido deuda a largo plazo para sustituir el puente antes del cierre, y los acuerdos contemplan amortizar o recomprar el híbrido perpetuo de 500 millones de libras de Mobico tras la toma de control.
El contexto
La familia Cosmen vendió Alsa a National Express en 2005 por 381 millones de euros y se convirtió en el primer accionista del grupo británico. Veintiún años después recupera el control de la matriz con un socio financiero. AdL, constituida en España, explota las concesiones urbanas de Malta y Gozo y de Larnaca y Nicosia (Chipre): 187 millones de euros de ingresos en 2025, 83 millones de viajeros en Malta y 12 en Chipre, 54 millones de kilómetros. CMC y Asterion acordaron a comienzos de 2026 sus posiciones en AdL para convertirla en una plataforma paneuropea de movilidad.
Mobico llega a la operación con el balance como problema. Su deuda neta era de 1.134 millones de libras a 31 de marzo de 2026, frente a 1.249 millones a cierre de 2024, pero el apalancamiento de covenants subió de 2,7 a 2,9 veces, lejos del objetivo de 1,5–2,0. Moody's la califica B2 y Fitch BB con perspectiva negativa. Vencen unos 230 millones de libras de colocaciones privadas estadounidenses entre mayo y junio de 2027. En 2025 vendió el negocio de autobuses escolares de Norteamérica a I Squared Capital por hasta 608 millones de dólares de valor de empresa para reducir deuda, y el 18 de agosto de 2026 acordó en principio traspasar su autobús urbano de West Midlands a la autoridad combinada de la región, con unos 4.350 empleados; esa venta debe cerrarse a finales de noviembre, antes que la opa. El negocio funciona: en los quince meses cerrados el 31 de marzo de 2026 el grupo facturó 3.420 millones de libras ajustados, con 231 millones de resultado operativo, y Alsa volvió a batir su récord. La previsión de resultado operativo ajustado para 2026 es de 215–230 millones.
El marco legal
El scheme exige tres aprobaciones: la mayoría en número de los accionistas presentes en la court meeting que represente el 75 % del valor votado, las resoluciones de la junta general y la sanción del Tribunal Superior de Inglaterra y Gales. La fecha límite (long stop date) es el 29 de julio de 2027. Las condiciones regulatorias del Apéndice I son la autorización de la Comisión Europea conforme al Reglamento (CE) 139/2004 de concentraciones, la revisión del Reglamento (UE) 2022/2560 de subvenciones extranjeras, la confirmación de la Competition and Markets Authority británica de que no abre investigación bajo la Enterprise Act 2002, el fin del plazo de espera de la ley Hart-Scott-Rodino en Estados Unidos y las autorizaciones de competencia de Arabia Saudí y Marruecos. No figura ninguna autorización española: las concesiones de Alsa siguen en manos de sus sociedades y la operación cambia al dueño de la matriz, no al titular de los contratos. El anuncio recoge además el acuerdo de clean team del 13 de octubre para compartir información sensible con los asesores del comprador.
Los actores
Felipe Cosmen Menéndez-Castañedo, vicepresidente de CMC Group, firma la oferta por la familia; Jorge Cosmen, consejero de Mobico, quedó apartado de la decisión por no ser independiente. Jesús Olmos, consejero delegado de Asterion, describe Mobico como un negocio de infraestructuras con actividades contratadas y concesionales alineadas con su estrategia; la gestora, fundada en 2018 en Madrid, administra unos 10.000 millones de dólares en tres fondos y su Fund III cerró en 2025 con 3.400 millones de euros comprometidos. Phil White, presidente no ejecutivo de Mobico, sostiene que la oferta da valor y certidumbre a los accionistas y admite que la posición financiera «sigue siendo difícil». Asesoran Santander y Latham & Watkins al comprador, y BofA Securities, Berenberg y Freshfields a Mobico. Los consejeros no ejecutivos dimitirán cuando el scheme surta efecto.
Las cifras
- 46 peniques por acción; 308 millones de libras por el capital diluido; 2.323 millones de valor de empresa.
- Primas del 55,1 % (cierre del 20-10-2026), 82,8 % (media ponderada de tres meses) y 93,3 % (cierre del 3-8-2026).
- 11,7 veces el EBIT ajustado de 198 millones de libras de 2025.
- Compromisos irrevocables sobre el 26,4 % del capital; CMC controla el 26 %.
- Deuda neta de 1.134 millones de libras a 31-3-2026; apalancamiento de 2,9 veces; híbrido de 500 millones; 230 millones de USPP con vencimiento en mayo-junio de 2027.
- 30.000 empleados, 13.400 vehículos y 11 países; 3.420 millones de libras de ingresos ajustados en 15 meses.
Qué cambia para el sector
Para Alsa, la opa sustituye a un accionista cotizado y endeudado por un dueño industrial y un fondo de infraestructuras con horizonte largo. AdL declara que aplicará la disciplina de Alsa en la selección de contratos a todo el grupo, que integrará el autocar británico dentro de Alsa y que puede trasladar más funciones de sede a España; descarta recortes de plantilla relevantes más allá de los puestos ligados a la cotización y mantiene las aportaciones a pensiones. Para los competidores en el mapa concesional estatal y en los contratos urbanos, el mensaje es que el primer operador del país saldrá de la operación con el balance saneado y respaldo para pujar. Para las administraciones concedentes no cambia el interlocutor: los títulos siguen en las sociedades de Alsa.
El calendario
- 2005: National Express compra Alsa por 381 millones de euros; los Cosmen entran como primer accionista.
- 2025-04-24: venta del negocio escolar norteamericano a I Squared por hasta 608 millones de dólares.
- 2026-08-03: último cierre (23,8 peniques) antes de la primera propuesta de AdL.
- 2026-08-18: acuerdo en principio para vender el autobús urbano de West Midlands.
- 2026-10-21: Mobico anuncia la propuesta; arranca el periodo de oferta; plazo PUSU hasta el 18 de noviembre.
- 2026-10-30: anuncio Rule 2.7 de la oferta recomendada.
- 2026-11-27: fecha límite ordinaria para enviar el scheme document (28 días desde el anuncio).
- 2026-11-30: cierre previsto de la venta de West Midlands.
- 2027-S1: efectividad prevista del scheme y exclusión de bolsa.
- 2027-07-29: long stop date.
Lo que hay que vigilar
El scheme document fijará las fechas de la court meeting y de la junta; ahí se verá si el 74 % del capital que no está concertado con los Cosmen acepta 46 peniques cuando la acción cotizaba a 44 el 4 de noviembre. La segunda incógnita es regulatoria: la Comisión Europea y la revisión de subvenciones extranjeras marcan el ritmo hasta el 29 de julio de 2027, y cualquier remedio en el Estrecho o en Portugal, donde Alsa y Mobico ya operan, saldrá de ahí. La tercera es el pasivo: el anuncio promete amortizar el híbrido de 500 millones y refinanciar los 230 millones que vencen en mayo de 2027; los términos de esa deuda determinarán cuánto margen real tendrá Alsa para invertir.
Guía rápida
De qué trata
El 30 de octubre, Leita Mobility, filial de Autobuses de León S.L., anunció una oferta en efectivo recomendada por el 100 % de Mobico Group, matriz británica de Alsa y antigua National Express. La oferente está participada al 50,1 % por CMC Group, holding de la familia Cosmen, y al 49,9 % por Asterion Infra Fund III. Paga 46 peniques por acción: unos 308 millones de libras por el capital y 2.323 millones de valor de empresa. La prima es del 55,1 % sobre el cierre del 20 de octubre. Se instrumenta mediante scheme of arrangement con el apoyo de CMC, primer accionista con el 26 %, y del consejo.
Quiénes son los protagonistas
Familia Cosmen, a través de CMC Group (50,1 % de AdL) y su vicepresidente Felipe Cosmen Menéndez-Castañedo; Jorge Cosmen, consejero de Mobico apartado de la decisión por no ser independiente; Asterion Industrial Partners, gestora madrileña fundada en 2018 que administra unos 10.000 millones de dólares en tres fondos (su Fund III, con 3.400 millones de euros comprometidos, tiene el 49,9 % de AdL), dirigida por Jesús Olmos; Mobico Group, cotizada en Londres y propietaria de Alsa desde 2005, presidida por Phil White; los consejeros independientes, que recomiendan aceptar; los accionistas, que votan en court meeting y junta; y los financiadores Banco Santander, CaixaBank y MUFG.
Para quién es relevante
Competidores de Alsa en el mapa concesional estatal y en los contratos urbanos (Avanza, Moventis, Monbus, Vectalia, Grupo Ruiz), administraciones concedentes, entidades financieras acreedoras de Mobico, plantilla de Alsa y fondos de infraestructuras que analizan el transporte de viajeros en España.
Por qué es importante
Devuelve a capital español el primer operador de autobuses del país, veintiún años después de que los Cosmen vendieran Alsa a National Express por 381 millones de euros. La entrada de Asterion, fondo de infraestructuras, indica que el transporte regular de viajeros se percibe como activo de largo plazo pese a la incertidumbre del mapa concesional. Con la matriz fuera de bolsa y reestructurada, Alsa gana margen para pujar en los corredores estatales y en los grandes contratos urbanos en licitación.
Qué puede pasar ahora
El scheme document debe enviarse en 28 días (hasta el 27 de noviembre, salvo prórroga del Takeover Panel) y fijará la court meeting y la junta: se exige mayoría en número que represente el 75 % del valor votado, sin voto de las acciones de CMC en la court meeting. El cierre se prevé en el primer semestre de 2027, con long stop date el 29 de julio de 2027, sujeto a la Comisión Europea (concentraciones y subvenciones extranjeras), la CMA, el HSR estadounidense y las autoridades de Arabia Saudí y Marruecos, y a la sanción judicial. Antes, Mobico debe cerrar la venta de West Midlands (finales de noviembre) y publicar resultados a septiembre antes del 31 de diciembre.
Para saber más
Documentos y fuentes oficiales
- Oficial
- Oficial
- Oficial
Medios
- Medios
- Medios
- Medios
- Medios
- Medios
MOTICIAS · 4 nov 2026 · FIN