El mercado de autobuses y autocares se estanca en octubre: 342 unidades, un 0,3 % más
En los diez primeros meses de 2026 se matricularon 2.864 vehículos, un 0,8 % más que los 2.841 de 2025; septiembre (700 unidades) sostiene el año y Mercedes-Benz, Iveco Bus y MAN lideran el acumulado
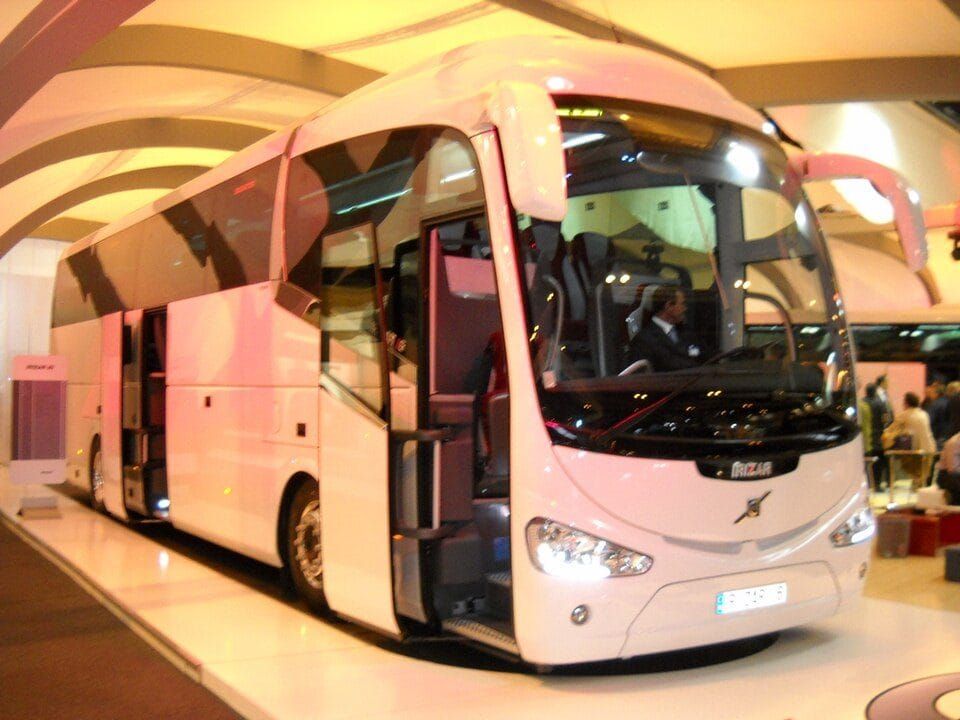
Las matriculaciones de autobuses, autocares y midibuses en España sumaron 342 unidades en octubre de 2026, una más que en octubre de 2025 (+0,3 %), según MSI Iberia. El acumulado de enero a octubre alcanza 2.864 unidades, un 0,8 % más que las 2.841 de 2025, un año que a esas alturas caía un 11,6 % respecto a 2024.
Las matriculaciones de autobuses, autocares y midibuses en España sumaron 342 unidades en octubre de 2026, una más que en octubre de 2025, según el estudio estadístico de la consultora MSI Iberia difundido el 3 de noviembre. El acumulado de enero a octubre alcanza 2.864 unidades, un 0,8 % más que las 2.841 del mismo periodo de 2025. Mercedes-Benz lidera el mes y el año; Iveco Bus y MAN completan el podio acumulado. El mercado se mueve en una franja plana desde hace dos años, con un 2025 que cerró por debajo de 2024 y un 2026 que no lo recupera.
Las cifras
- Octubre de 2026: 342 unidades, +0,3 % sobre las 341 de octubre de 2025.
- Enero–octubre de 2026: 2.864 unidades, +0,8 % sobre las 2.841 de 2025.
- Ranking de octubre: Mercedes-Benz 73 (21,3 %), Iveco Bus 54 (15,7 %), Scania 36 (10,5 %), MAN 28 (8,1 %), Irizar 19 (5,5 %), King Long 16 (4,6 %), Solaris 10 (2,9 %), Otokar, Setra y Temsa 4 cada una (1,1 %), Isuzu 3 (0,8 %), Unvi 2 (0,5 %).
- Ranking acumulado: Mercedes-Benz 626 (21,8 %), Iveco Bus 490 (17,1 %), MAN 416 (14,5 %).
- Serie mensual de 2026: enero 243 (−18,7 %), febrero 273 (+5,8 %), marzo 286 (−12,3 %), abril 292 (−12 %), mayo 187 (+5 %), junio 232 (−13,4 %), agosto 103 (+14,4 %), septiembre 700 (+9,7 %), octubre 342 (+0,3 %).
- Octubre de 2025, para comparar: 341 unidades (+16,8 % sobre 2024) y un acumulado de 2.841 que caía un 11,6 % respecto a 2024.
MSI no desglosa en estas entregas ni los segmentos (urbano, interurbano, autocar, midibús) ni la energía (eléctrico, gas, diésel). Esa información no consta.
Los hechos
El mes. Octubre repite la cifra de 2025 casi unidad por unidad. La diferencia está en el reparto: hace un año Scania fue segunda con 60 unidades y MAN tercera con 59; este octubre Scania se queda en 36 y MAN en 28, mientras Iveco Bus sube de 55 a 54 con más cuota en un mercado igual de pequeño. Mercedes-Benz pasa de 64 a 73 unidades y de una cuota del 18,7 % al 21,3 %.
El año. El acumulado de 2.864 unidades se explica por septiembre: 700 matriculaciones, el mejor mes del ejercicio, un 9,7 % más que en septiembre de 2025, con el efecto habitual de las entregas para el inicio del curso escolar y de los contratos urbanos. Sin ese mes, el año iría por debajo de 2025. Los meses de primavera —marzo, abril y junio— cayeron entre un 12 % y un 13 %.
El podio. En enero–octubre de 2025 el tercer puesto era de Scania (439 unidades, 15,4 %). En 2026 lo ocupa MAN con 416 y un 14,5 %, y Mercedes-Benz amplía su ventaja de 559 a 626 unidades. King Long, cuarta en septiembre con 72 unidades y un 10,2 % de cuota, es la marca china que más terreno gana en los meses fuertes.
El contexto
El sector viene de un 2025 débil. El acumulado a octubre de aquel año perdía un 11,6 % frente a 2024; noviembre (217 unidades, −15 %) y diciembre (283, +111,2 % sobre un diciembre de 2024 casi vacío) dejaron el ejercicio en torno a 3.340 unidades, suma de las entregas mensuales publicadas por MSI. Si noviembre y diciembre de 2026 repiten las 500 unidades de hace un año, 2026 cerrará alrededor de 3.360: la segunda cifra más baja del ciclo reciente y lejos del nivel de 2024.
La demanda está condicionada por tres calendarios que no dependen de los operadores. El primero es el de los grandes contratos urbanos. Zaragoza licitó su servicio por 1.186 millones de presupuesto base (3.298 millones de valor estimado, diez años) con la incorporación progresiva de 368 autobuses cero emisiones, y solo Avanza presentó oferta; Bilbao sacó Bilbobus por 538,8 millones (647 de valor estimado); Vigo, 391 millones (469) con seis candidatos; Murcia, 421,5 millones (731,5); Santiago, 129 millones (253); Elche prepara unos 400 millones con el contrato actual vencido en diciembre de 2026. Mientras no se adjudiquen, los pedidos de flota urbana —los más numerosos y los más eléctricos— quedan en suspenso.
El segundo es el regulatorio. El Consejo de Ministros aprobó el 3 de noviembre la modificación del Real Decreto 1052/2022 que obliga a los ayuntamientos a acreditar restricciones efectivas en las zonas de bajas emisiones y a sancionar sin periodos transitorios. Para el discrecional y el interurbano que entran en las ciudades, la presión para renovar vehículos sin etiqueta o con etiqueta B crece. El mapa concesional estatal de autobuses, pendiente de licitación, retrasa a su vez las decisiones de compra en las líneas de largo recorrido.
El tercero es el combustible. La Comisión Europea autorizó el 29 de junio de 2026 el régimen español de ayudas de 402 millones de euros (SA.122730) al transporte por carretera por la subida de precios derivada de la crisis de Oriente Próximo, al amparo del marco temporal adoptado el 29 de abril; cubre hasta el 70 % de los costes adicionales y el marco expira el 31 de diciembre de 2026. Confebús se sumó el 3 de noviembre a la petición de la IRU para prorrogarlo hasta el 31 de diciembre de 2027: el combustible pesa en torno al 30 % de los costes de explotación y muchas empresas operan con márgenes del 1 % al 3 %. Sin prórroga, la caja para invertir en 2027 se estrecha.
Los actores
MSI Iberia elabora la serie que el sector usa como referencia a falta de un desglose oficial equivalente. Mercedes-Benz (Daimler Buses), Iveco Bus, MAN y Scania concentran más del 55 % del mercado en octubre; Irizar, Solaris, King Long, Otokar, Temsa y Setra se reparten el resto con cuotas de un dígito. Los compradores son los operadores urbanos y metropolitanos con contratos en renovación, las empresas de discrecional que esperan al calendario de las ZBE y los concesionarios interurbanos pendientes del mapa estatal. Confebús e IRU representan la posición patronal sobre el combustible; el Ministerio de Transportes, en manos de un suplente desde el 4 de noviembre, no se ha pronunciado sobre la prórroga de las ayudas.
Qué cambia para…
Fabricantes y carroceros. Un mercado de 3.300–3.400 unidades anuales obliga a competir por cuota, no por volumen. La batalla de octubre entre Iveco Bus, Scania y MAN por el segundo puesto se decide por decenas de unidades. Las marcas chinas, con King Long al frente, se consolidan en los meses de entregas masivas.
Operadores. Quien tenga contratos urbanos adjudicados en 2026 marcará el ritmo de las matriculaciones eléctricas de 2027; quien dependa del interurbano estatal seguirá amortizando flota. La aplicación efectiva de las ZBE acorta la vida útil comercial de los vehículos sin etiqueta en los accesos urbanos.
Financiadores y renting. La incertidumbre del combustible y de los contratos desplaza las decisiones al último trimestre y al inicio de 2027, cuando se conozcan las adjudicaciones y el destino de las ayudas.
El calendario
- 2025-11-04: MSI publica el dato de octubre de 2025 (341 unidades; acumulado −11,6 %).
- 2026-04-29: la Comisión adopta el marco temporal de ayudas por la crisis de Oriente Próximo.
- 2026-06-29: la Comisión aprueba la ayuda española de 402 millones (SA.122730).
- 2026-10-04: dato de septiembre (700 unidades, +9,7 %).
- 2026-11-03: dato de octubre (342 unidades); el Consejo de Ministros endurece el decreto de ZBE; Confebús pide prorrogar las ayudas al combustible.
- 2026-12 (primeros días): dato de noviembre.
- 2026-12-31: expira el marco temporal de ayudas al combustible; vence el contrato urbano de Elche.
- 2027-01 (primeros días): cierre de 2026 y comparación con las 3.340 unidades de 2025.
Lo que hay que vigilar
Noviembre y diciembre: en 2025 sumaron 500 unidades. Por debajo de esa cifra, 2026 cerrará en negativo; la respuesta llega en la primera semana de enero.
Las adjudicaciones urbanas: Zaragoza, Murcia, Vigo y Santiago concentran varios centenares de autobuses cero emisiones. La fecha de cada adjudicación fija el primer pedido de 2027.
La prórroga del marco de ayudas al combustible: la Comisión debe decidir antes del 31 de diciembre si acepta la petición de la IRU; de ello depende el margen de inversión del discrecional en 2027.
Guía rápida
De qué trata
Las matriculaciones de autobuses, autocares y midibuses en España sumaron 342 unidades en octubre de 2026, una más que en octubre de 2025 (+0,3 %), según MSI Iberia. El acumulado de enero a octubre alcanza 2.864 unidades, un 0,8 % más que las 2.841 de 2025, un año que a esas alturas caía un 11,6 % respecto a 2024. Mercedes-Benz encabezó el mes con 73 unidades (21,3 %), seguida de Iveco Bus (54; 15,7 %), Scania (36; 10,5 %), MAN (28; 8,1 %) e Irizar (19; 5,5 %). En el año, Mercedes-Benz suma 626 (21,8 %), Iveco Bus 490 (17,1 %) y MAN 416 (14,5 %).
Quiénes son los protagonistas
MSI Iberia, consultora que elabora las series de matriculación; los fabricantes Mercedes-Benz, Iveco Bus, Scania, MAN, Irizar, King Long y Solaris; los operadores de transporte regular y discrecional que renuevan flota; y las administraciones que licitan contratos urbanos con exigencias de electrificación.
Para quién es relevante
Fabricantes y carroceros, concesionarios, empresas de renting y financiación de flotas, operadores que planifican renovaciones ante las ZBE y los nuevos contratos, y analistas que siguen la inversión del sector.
Por qué es importante
El mercado se mantiene plano, en torno a 3.300–3.400 unidades anuales, pese a la presión de las zonas de bajas emisiones —reforzada por el real decreto aprobado el 3 de noviembre—, las exigencias de flota cero emisiones en los grandes contratos urbanos (Zaragoza prevé 368 autobuses) y la incertidumbre del mapa concesional estatal. Septiembre, con 700 unidades, es el único mes que sostiene el acumulado; marzo, abril y junio cayeron entre un 12 % y un 13 %. Los operadores esperan a las adjudicaciones y a saber si el marco de ayudas al combustible, que expira el 31 de diciembre, se prorroga.
Qué puede pasar ahora
Noviembre y diciembre, que en 2025 sumaron 500 unidades, decidirán si 2026 cierra por encima de las 3.340 del año pasado. La adjudicación de los contratos urbanos de Zaragoza, Murcia, Vigo y Santiago y la licitación de los nuevos corredores estatales marcarán la demanda de 2027. La Comisión Europea debe responder antes del 31 de diciembre a la petición de la IRU y Confebús de prorrogar a 2027 el marco temporal de ayudas al combustible (402 millones autorizados a España en junio).
Para saber más
Documentos y fuentes oficiales
- Oficial
- Oficial
- Oficial
Medios
- Medios
- Medios
- Medios
- Medios
- Medios
- Medios
MOTICIAS · 4 nov 2026 · FIN