Ryanair gana un 15 % menos, recorta su objetivo de tráfico y señala a España
El beneficio semestral cae a 2.150 millones; el 20 % de queroseno sin cobertura se dobló hasta unos 130 dólares y la facturación en España baja un 2,5 %, hasta 1.711 millones, mientras el grupo retira capacidad de la «España regional»
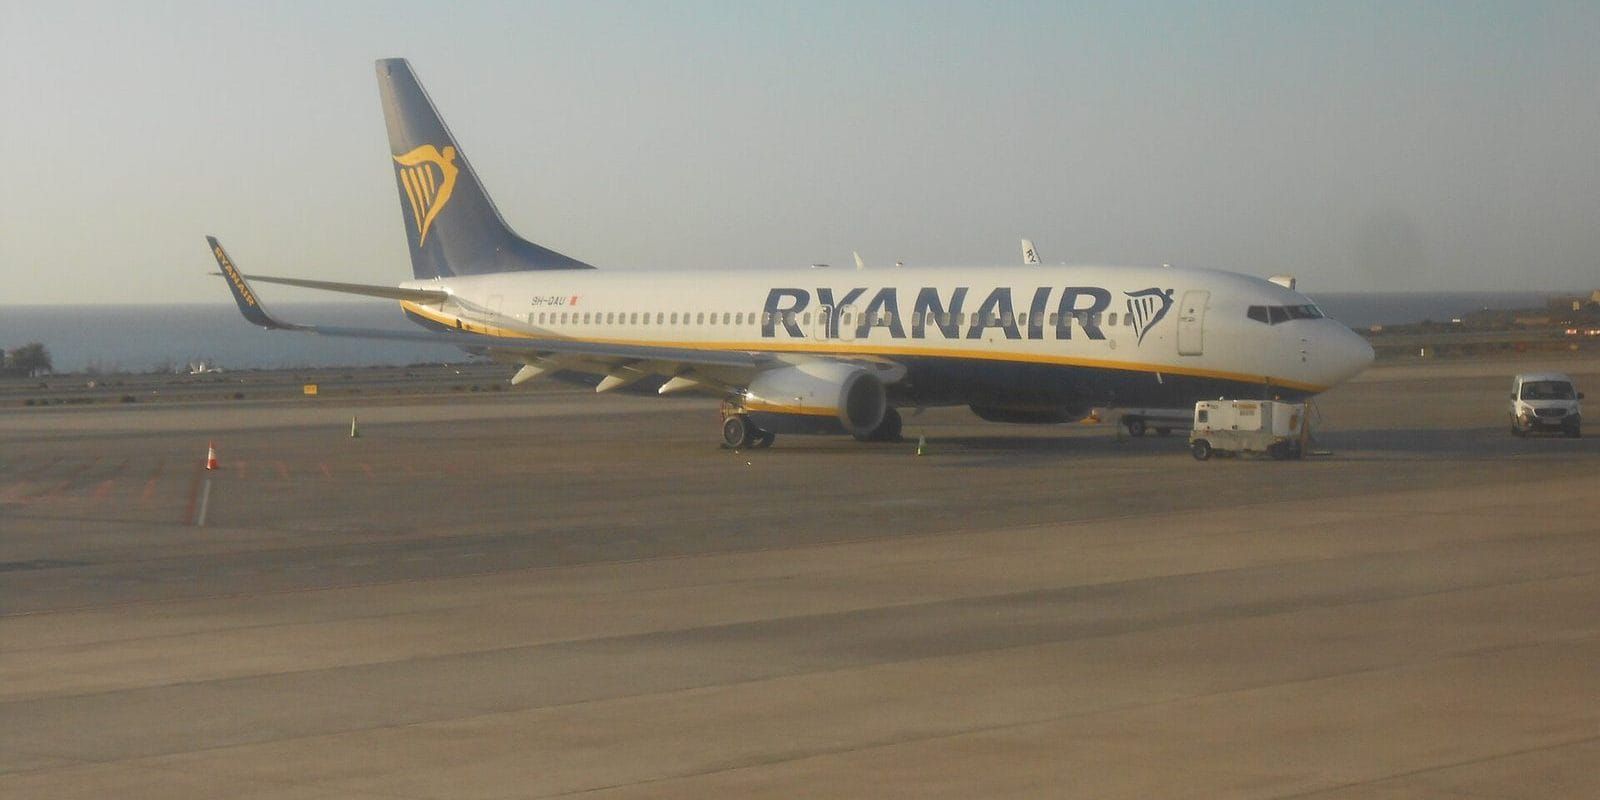
Ryanair publicó el 2 de noviembre las cuentas del semestre cerrado el 30 de septiembre: beneficio después de impuestos de 2.150 millones (−15 %), ingresos de 10.082 millones (+3 %), 125,8 millones de pasajeros (+6 %) y tarifa media de 55,70 euros (−4 %).
Ryanair Holdings presentó el 2 de noviembre en Dublín las cuentas del primer semestre de su ejercicio 2027 (abril–septiembre de 2026): beneficio después de impuestos de 2.150 millones de euros, un 15 % menos que los 2.540 millones de un año antes, con ingresos de 10.082 millones (+3 %), 125,8 millones de pasajeros (+6 %) y una tarifa media de 55,70 euros (−4 %). El 20 % del queroseno que vuela sin cobertura duplicó su precio hasta unos 130 dólares por barril. España, su segundo mercado por ingresos, es el único de los cuatro que desglosa en el que factura menos que hace un año: 1.711,3 millones frente a 1.755,1. Y el grupo la nombra, junto a Austria y Alemania, entre los mercados de los que retira capacidad por impuestos y costes.
Los hechos
Las cuentas. Los ingresos programados crecieron un 1 %, hasta 7.003 millones; los complementarios, un 6 %, hasta 3.079 millones (24,50 euros por pasajero). Los costes operativos subieron un 10 %, hasta 7.687 millones, con el combustible como partida principal: 3.403 millones, un 15 % más, por el queroseno sin cubrir, los impuestos ambientales y un 5 % más de horas de vuelo. Las tasas aeroportuarias y de handling subieron un 4 % (1.047 millones), el personal un 5 % (973 millones) y las tasas de ruta un 9 % (789 millones) por las tarifas de Eurocontrol. El segundo trimestre aislado dejó 1.610 millones de beneficio (−6 %).
La red. La compañía ya había recortado en septiembre su objetivo de tráfico del ejercicio de 216 a 214 millones de pasajeros para reducir su exposición al combustible sin cobertura; el invierno (noviembre a marzo) quedará plano. El informe repite su regla de asignación de aviones: capacidad para los Estados, regiones y aeropuertos que bajan impuestos y tasas —cita Albania, Italia, Marruecos, Eslovaquia y Suecia— y retirada de los mercados de costes al alza, entre los que nombra a la «España regional». Para el verano de 2027 tiene a la venta 126 rutas nuevas y una base, Rímini.
El combustible. El ejercicio 2027 está cubierto al 80 % a unos 67 dólares por barril hasta marzo. El 2028 solo al 25 %, a unos 95 dólares. Con los precios a plazo actuales, Ryanair estima en unos 2.000 millones el sobrecoste de combustible del próximo ejercicio y da por hecho que las tarifas europeas de corto radio subirán sin compensarlo del todo.
El contexto
Ryanair es el primer grupo aéreo europeo por pasajeros. Su semestre es el primer balance de un gran operador que cuantifica el efecto del encarecimiento del queroseno tras el conflicto de Oriente Próximo y lo convierte en decisiones de red. La caída de la tarifa media la atribuye a una Semana Santa partida y a reservas más tardías por la incertidumbre bélica; el tercer trimestre arranca con tarifas algo por encima del año pasado, pero la ventana de reserva se ha acortado y del cuarto no tiene visibilidad, de modo que no ofrece previsión de beneficio anual.
El recorte de capacidad en España precede a la crisis del crudo. Es el argumento que la compañía ha usado en el pulso con Aena por las tarifas: el Consejo de Ministros aprobó el 15 de septiembre el DORA III (2027–2031) con una senda tarifaria del +0,33 % anual sobre los niveles de 2026 y 9.991 millones de inversión regulada. Aena cerró los nueve primeros meses con 257,2 millones de pasajeros en España (+4,1 %) y un beneficio de 1.774,7 millones (+12,4 %). Los ingresos de Ryanair en España, en cambio, bajaron un 2,5 % en el semestre y un 1,6 % en el trimestre.
El marco legal
Las tarifas de Aena se fijan por el Documento de Regulación Aeroportuaria previsto en la Ley 18/2014, de 15 de octubre, que impone una senda quinquenal del ingreso máximo anual por pasajero y la supervisa la CNMC; la actualización anual de las tarifas exige además una consulta con las aerolíneas (artículo 34.1 de esa ley). El DORA III aprobado en septiembre deja las tarifas prácticamente congeladas en términos nominales hasta 2031, lo que vacía en gran medida el argumento tarifario de Ryanair frente a los grandes aeropuertos y lo concentra en los incentivos comerciales a los regionales. La Ley 21/2003 de Seguridad Aérea regula las prestaciones patrimoniales que la compañía discute.
En el plano societario, el informe recuerda que el 30 % del capital estaba en manos de nacionales de la UE a 30 de septiembre y que estos ejercen el 100 % de los derechos de voto, como exige el Reglamento (CE) 1008/2008 para conservar las licencias de sus filiales comunitarias.
Los actores
Ryanair. Michael O'Leary, consejero delegado del grupo, firma la revisión de todos los costes: negociaciones de rotación de aeropuertos con la llegada de los MAX-10 desde la primavera de 2027, convenios que vencen y que «pueden requerir congelaciones salariales temporales», ratios de tripulación más bajos y más automatización. El director financiero, Neil Sorahan, figura como contacto de la nota.
Aena. Presidida por Maurici Lucena, encara el primer invierno del recorte de Ryanair con tráfico récord y el DORA III aprobado. No consta reacción del gestor a las cuentas semestrales.
Las plantillas. Los incrementos pactados en convenios plurianuales y un 6 % más de sectores explican el alza del 5 % en costes de personal; el vencimiento escalonado de esos convenios es la palanca que la dirección señala para 2027.
Los reguladores del cielo. El informe cita las huelgas y la «mala gestión» del control aéreo europeo entre los riesgos del año y las tarifas de Eurocontrol entre las causas del alza de costes de ruta. No nombra a Enaire.
Las cifras
- Beneficio semestral: 2.150 millones de euros (−15 %); segundo trimestre, 1.610 millones (−6 %).
- Ingresos: 10.082 millones (+3 %); tarifa media 55,70 euros (−4 %); 125,8 millones de pasajeros (+6 %); ocupación del 95 %.
- Ingresos por mercado: Italia 2.186,6 millones (+4,2 %); España 1.711,3 (−2,5 %); Reino Unido 1.489,5 (+6,0 %); Irlanda 540,3 (−0,7 %).
- Combustible: 3.403 millones (+15 %); 80 % del ejercicio 2027 cubierto a unos 67 dólares; 25 % del 2028 a unos 95 dólares; sobrecoste estimado 2028: unos 2.000 millones.
- Objetivo de tráfico: 214 millones en el ejercicio 2027 (antes 216); más de 220 millones en 2028; 300 millones en 2034.
- Caja bruta a 30 de septiembre: 2.600 millones tras amortizar 1.300 millones de deuda; línea de crédito de 1.100 millones con 700 sin disponer; 620 B737 libres de cargas.
- Retribución: dividendo a cuenta de 0,273 euros por acción (finales de febrero de 2027) y recompra de 800 millones durante unos diez meses desde febrero, tras completar en septiembre otra de 750 millones.
Qué cambia para…
Aeropuertos regionales. Son el ajuste marginal de la red: Ryanair reparte una capacidad que crece solo un 3 % y la lleva donde el coste por pasajero baja. Las comunidades que negocian con incentivos de promoción turística compiten con Albania, Marruecos o Eslovaquia, no con Barajas.
Competidores. Vueling, Volotea y easyJet encuentran huecos en las rutas abandonadas, con el mismo queroseno caro. Ryanair cuenta con que las aerolíneas no rentables tengan un invierno difícil y con que la oferta europea de corto radio siga restringida hasta principios de la década de 2030 por los retrasos de Boeing, Airbus y Pratt & Whitney.
Viajeros. Tarifas de invierno planas o algo más altas que en 2025 y una subida «notable» en el verano de 2027, según la propia compañía, cuando venzan las coberturas baratas de todo el sector.
Administraciones. El recorte de 2 millones de pasajeros del objetivo anual y el desvío desde la España regional se producen con el DORA III cerrado: el margen de negociación ya no está en la tarifa regulada sino en los incentivos comerciales, que la Directiva 2009/12/CE obliga a aplicar sin discriminación entre usuarios.
El calendario
- 2026-09: Ryanair rebaja el objetivo del ejercicio 2027 a 214 millones de pasajeros; completa la recompra de 750 millones.
- 2026-09-15: el Consejo de Ministros aprueba el DORA III (2027–2031).
- 2026-09-30: cierre del semestre.
- 2026-11-02: publicación de resultados.
- 2026-12: certificación del MAX-10 por EASA prevista antes de fin de año.
- 2027-01: resultados del tercer trimestre (fecha sin publicar).
- 2027-02: pago del dividendo a cuenta e inicio de la recompra de 800 millones.
- 2027-03-31: cierre del ejercicio 2027 y fin de la cobertura a 67 dólares.
- 2027 primavera: entrega de los 16 primeros MAX-10 para el verano.
Lo que hay que vigilar
Los convenios. La mención a congelaciones salariales temporales es la primera de este ciclo. Si Ryanair la lleva a las mesas de España cuando venzan los acuerdos, el conflicto laboral se añadirá al pulso tarifario; el calendario de vencimientos no se ha publicado.
El invierno regional. Las estadísticas mensuales de Aena de noviembre a marzo dirán cuánto de los 2 millones de pasajeros recortados sale de los aeropuertos regionales españoles y cuánto absorben los competidores.
El precio del queroseno. La cobertura del 2028 está al 25 %. Cada compra adicional que haga el grupo en los próximos meses fijará el coste de un verano de 2027 que Ryanair ya prevé con tarifas más altas.
Guía rápida
De qué trata
Ryanair publicó el 2 de noviembre las cuentas del semestre cerrado el 30 de septiembre: beneficio después de impuestos de 2.150 millones (−15 %), ingresos de 10.082 millones (+3 %), 125,8 millones de pasajeros (+6 %) y tarifa media de 55,70 euros (−4 %). El 20 % del queroseno sin cobertura duplicó su precio hasta unos 130 dólares por barril. La aerolínea mantiene el objetivo rebajado en septiembre de 214 millones de pasajeros, prevé un invierno plano y estima en unos 2.000 millones el sobrecoste de combustible del ejercicio 2028, cubierto solo al 25 %. España es el único de sus cuatro grandes mercados que factura menos que hace un año: 1.711,3 millones frente a 1.755,1 (−2,5 %).
Quiénes son los protagonistas
Ryanair Holdings y su consejero delegado, Michael O'Leary, que avisa de queroseno caro hasta bien entrado 2027 y de posibles congelaciones salariales temporales al vencer los convenios; Neil Sorahan, director financiero. Aena, presidida por Maurici Lucena, con el DORA III (2027-2031) aprobado el 15 de septiembre (+0,33 % anual) y tráfico récord. Eurocontrol y los proveedores europeos de control aéreo, a los que el informe atribuye el alza de tasas de ruta y riesgos de huelga; el informe no nombra a Enaire. Las plantillas, por los convenios plurianuales que vencen.
Para quién es relevante
Aena y los aeropuertos regionales que negocian capacidad de invierno; aerolíneas competidoras (Vueling, Volotea, easyJet) que pueden ocupar huecos; destinos turísticos dependientes del bajo coste; Enaire, por la presión sobre el control aéreo; inversores del sector; y el Ministerio de Hacienda, ante el debate fiscal sobre la aviación.
Por qué es importante
Es el primer gran operador europeo que cuantifica el golpe del queroseno tras el conflicto de Oriente Próximo y lo traslada a la red: crecimiento del 3 %, invierno plano y desvío de aviones desde la «España regional», Austria y Alemania hacia Albania, Italia, Marruecos, Eslovaquia y Suecia. Para España, con el DORA III ya aprobado y una senda del +0,33 % anual, el pulso con Aena deja de ser tarifario y se traslada a los incentivos comerciales de los aeropuertos regionales y a las comunidades autónomas. El sobrecoste de 2.000 millones de 2028 anticipa tarifas más altas en el verano de 2027.
Qué puede pasar ahora
Ryanair revisa todos los costes: rotación de aeropuertos con la llegada de 16 MAX-10 en primavera de 2027 (EASA debe certificarlos antes de fin de año), convenios que vencen, ratios de tripulación y automatización. Cobertura del ejercicio 2028 al 25 % a unos 95 dólares. Dividendo a cuenta de 0,273 euros a finales de febrero de 2027 y recompra de 800 millones desde entonces durante unos diez meses. Sin previsión de beneficio anual por falta de visibilidad del cuarto trimestre. Las estadísticas de invierno de Aena medirán el recorte regional.
Para saber más
Documentos y fuentes oficiales
- Oficial
- Oficial
- Oficial
Medios
- Medios
- Medios
- Medios
MOTICIAS · 4 nov 2026 · FIN